Coste de producción (punto de equilibrio) por kilogramo para su propio plantación
Borrador basado en investigación (fuentes citadas) — adaptar al contexto local
Artículo adaptado a España, basado en literatura de investigación croata/UE (ver Fuentes). Las cifras provienen de los estudios citados y son indicativas para España: verifica los equivalentes locales con MAPA, comunidades autónomas (p.ej. Cataluña/Tarragona), PAC/FEGA, DO Avellana de Reus.
El coste de producción por kilogramo (también conocido como coste unitario o punto de equilibrio) es la cifra más importante que todo productor de avellanas debe conocer de memoria. Es la cantidad en euros que le cuesta realmente producir un kilogramo de avellanas en cáscara: desde la fertilización y la protección, pasando por la cosecha y el secado, hasta la amortización de la plantación y la maquinaria. Solo cuando conoce esa cifra, sabe si el precio de compra que le ofrecen cubre los costes, cuánto le queda para vivir y para inversiones, y por debajo de qué precio no tiene sentido vender. Esta guía le lleva paso a paso a componer ese coste, con un ejemplo práctico en euros y un análisis de sensibilidad sobre el rendimiento — porque es precisamente el rendimiento, más que cualquier otra cosa, lo que determina si un kilogramo le cuesta dos euros o cuatro.
Qué es el coste de producción y por qué es crucial
El coste de producción es la relación entre los costes totales de producción y la cantidad obtenida (rendimiento):
Coste de producción (EUR/kg) = Costes totales (EUR/ha) ÷ Rendimiento (kg/ha)
En otras palabras, divide todo lo que ha gastado en la hectárea por lo que ha cosechado de esa hectárea. De la literatura nacional tenemos un ejemplo concreto: en un análisis económico de la producción de avellanas, el coste de producción se calculó en 2,15 EUR/kg con un rendimiento de 1.200 kg/ha, mientras que el precio de compra (neto) después de deducir los costes de transporte fue de 1,99 EUR/kg [1]. El resultado fue magro: el resultado financiero de ese año solo permaneció positivo gracias a la subvención para la producción ecológica, porque la propia venta estaba por debajo del coste de producción [1].
Esto ilustra perfectamente la idea: si el precio de compra cae por debajo de su coste de producción, pierde dinero en cada kilogramo — y es posible que ni lo note hasta que no cierre las cuentas al final del año. Por eso, el coste de producción no es un ejercicio académico, sino una herramienta para tres decisiones diarias:
- Negociación del precio de compra — conoce su límite inferior.
- Evaluación de la rentabilidad de la plantación — antes del plantado y durante la operación.
- Gestión de costes — ve qué partida "come" más el margen (casi siempre la cosecha).
Costes fijos y variables — la base del cálculo
Dividimos todos los costes en dos grupos. La diferencia es importante porque se comportan de manera completamente diferente cuando cambia el volumen de producción o el rendimiento.
| Tipo de coste | Definición | Ejemplos en avellana |
|---|---|---|
| Variables | Cambian con el nivel de producción y el volumen de trabajos | Fertilizantes, productos fitosanitarios, cosecha, secado, sacos, combustible, mano de obra estacional, limpieza |
| Fijos | No cambian (significativamente) con el rendimiento anual | Amortización de la plantación y maquinaria, intereses de préstamos, alquiler/arrendamiento de tierra, seguros, costes generales (administrativos) |
La clave de la teoría económica, que también confirman las guías extranjeras: el coste fijo por kilogramo disminuye a medida que aumenta el rendimiento. Si duplica el rendimiento, el coste fijo por kilogramo se reduce a la mitad. Por eso, la plena producción (desde alrededor del séptimo año) es el punto de inflexión económico: los mismos costes fijos se distribuyen sobre muchos más kilogramos.
En la literatura nacional y turca, los costes variables típicamente representan el 80–85 % de los costes totales de producción de avellanas, y dentro de ellos, la cosecha es la partida individual más grande. En un estudio turco, la participación de los costes variables fue del 83,48 %, y dentro de eso, el trabajo (especialmente la cosecha) fue del 61,29 %. Esto significa que los mayores ahorros y los mayores riesgos se esconden precisamente en la organización de la cosecha.
Partidas típicas de coste en avellana
De los cálculos nacionales (convertidos y agrupados), las partidas anuales típicas para una plantación en producción por hectárea son:
| Partida | Grupo | Nota |
|---|---|---|
| Cosecha (manual o con combinadora) | Variables | Partida más grande — a menudo 30–40 % de los costes variables |
| Protección de plantas | Variables | Depende de la presión de enfermedades/plagas y del sistema (eco/convencional) |
| Fertilización (mineral + orgánica) | Variables | Según análisis de suelo |
| Poda y eliminación de ramas | Variables | Intensivo en mano de obra |
| Secado | Variables | Depende de la humedad inicial del fruto |
| Sacos, embalaje, otro material | Variables | Partidas menores |
| Costes de maquinaria propia (combustible, servicio) | Variables/mixtos | Parte se comporta como fijo |
| Amortización de plantación y maquinaria | Fijos | Se distribuye a lo largo de la vida útil de la plantación (20+ años) |
| Intereses de préstamos | Fijos | Si la plantación está financiada con crédito |
| Alquiler de tierra, seguros, administración | Fijos | Independientes del rendimiento |
Las dosis, plazos y montos son informativos
Todos los montos y estructuras de costes mencionados se toman de la literatura (HR/TR/EN, varios años) y sirven como marco. Los costes reales de fertilización, protección y cosecha dependen de la variedad, la ubicación, el sistema de cultivo y las regulaciones/etiquetas de los productos vigentes. Verifique los cálculos actuales (por ejemplo, Catálogo de cálculos) y el servicio de asesoramiento.
Paso a paso: cómo componer su coste de producción
Obtendrá el resultado más fiable con sus propios números, pero el procedimiento es siempre el mismo.
1. Liste TODOS los costes variables por hectárea (anuales). Suma fertilización, protección, poda, cosecha, secado, sacos, combustible, mano de obra estacional y demás. Este es su coste variable total (CVT).
2. Liste TODOS los costes fijos por hectárea (anuales). Aquí es crucial la amortización. Si establecer la plantación costó, por ejemplo, 12.000 EUR/ha (plantas, preparación del suelo, sistema de riego, valla), y estima la vida útil de la plantación en 20 años, la amortización anual de la plantación es de unos 600 EUR/ha. Añada la amortización de maquinaria, intereses, alquiler, seguros y administración. Este es el coste fijo total (CFT).
3. Sume: Coste total (CT) = CVT + CFT.
4. Estime el rendimiento anual realista (kg/ha). Sea conservador: use el promedio de varios años, no el mejor año.
5. Divida:
Coste de producción = CT ÷ rendimiento
6. Calcule dos umbrales (punto de equilibrio):
- Umbral de cobertura de costes variables = CVT ÷ rendimiento. Por debajo de ese precio, pierde dinero incluso "de su bolsillo" durante la temporada: el límite a corto plazo de supervivencia.
- Umbral de cobertura de costes totales = CT ÷ rendimiento. Este es el verdadero coste de producción: por debajo de él, fracasa a largo plazo porque no cubre la amortización y los intereses.
Esta doble perspectiva (umbral variable vs. total) es estándar en la agroeconomía y es recomendada por guías extranjeras (FAO, extensiones universitarias).
Ejemplo práctico en euros
Compongamos un cálculo completo para una hectárea de plantación en producción. Las cifras son ilustrativas, ajustadas a los rangos de la literatura nacional y convertidas a euros (las kunas históricas se convierten aproximadamente a 7,5 kn/EUR).
Supuestos
| Parámetro | Valor |
|---|---|
| Rendimiento (realista, en producción) | 2.000 kg/ha |
| Densidad | 400–500 árboles/ha |
| Sistema | convencional, cosecha parcialmente mecanizada |
Costes variables (EUR/ha)
| Partida | Monto (EUR/ha) |
|---|---|
| Cosecha | 760 |
| Protección de plantas | 430 |
| Fertilización (mineral + orgánica) | 380 |
| Poda | 240 |
| Secado + limpieza | 180 |
| Sacos / embalaje | 15 |
| Combustible y otro material | 130 |
| Costes de maquinaria propia | 330 |
| Coste variable total (CVT) | 2.465 |
Costes fijos (EUR/ha)
| Partida | Monto (EUR/ha) |
|---|---|
| Amortización de plantación (12.000 EUR ÷ 20 años) | 600 |
| Amortización de maquinaria | 350 |
| Intereses de préstamos | 180 |
| Alquiler de tierra / seguros / administración | 270 |
| Coste fijo total (CFT) | 1.400 |
Resultado
| Indicador | Cálculo | Resultado |
|---|---|---|
| Coste total (CT) | 2.465 + 1.400 | 3.865 EUR/ha |
| Umbral de costes variables | 2.465 ÷ 2.000 | 1,23 EUR/kg |
| Coste de producción (coste total) | 3.865 ÷ 2.000 | ≈ 1,93 EUR/kg |
En este ejemplo, su coste de producción es aproximadamente 1,93 EUR/kg. Esto significa:
- Por debajo de 1,23 EUR/kg, pierde dinero ya dentro de la temporada: no venda (excepto en caso de necesidad extrema de liquidez).
- Entre 1,23 y 1,93 EUR/kg, cubre los costes variables, pero "roce" la amortización y los intereses: viable a corto plazo, no a largo plazo.
- Por encima de 1,93 EUR/kg, comienza a generar beneficio real.
Para comparar, un análisis económico nacional con un rendimiento de solo 1.200 kg/ha calculó un coste de producción de 2,15 EUR/kg — más alto precisamente porque los mismos costes fijos se dividen entre menos kilogramos [1].
Sensibilidad al rendimiento — la palanca más importante
El rendimiento es la variable que cambia más drásticamente el coste de producción. Tomemos el mismo coste total del ejemplo (3.865 EUR/ha) y veamos qué sucede con diferentes rendimientos. (En la realidad, la parte variable del coste de la cosecha aumenta ligeramente con el rendimiento, pero el coste fijo permanece igual — aquí mantenemos el CT constante para aislar el efecto del rendimiento.)
| Rendimiento (kg/ha) | Coste de producción (EUR/kg) | Comentario |
|---|---|---|
| 800 | ≈ 4,83 | Plantación joven/mala — casi no rentable |
| 1.200 | ≈ 3,22 | Año débil o plantación débil |
| 1.600 | ≈ 2,42 | Medio |
| 2.000 | ≈ 1,93 | Producción sólida |
| 2.500 | ≈ 1,55 | Buena plantación |
| 3.000 | ≈ 1,29 | Plantación muy buena |
| 4.000 | ≈ 0,97 | Pico, plena producción |
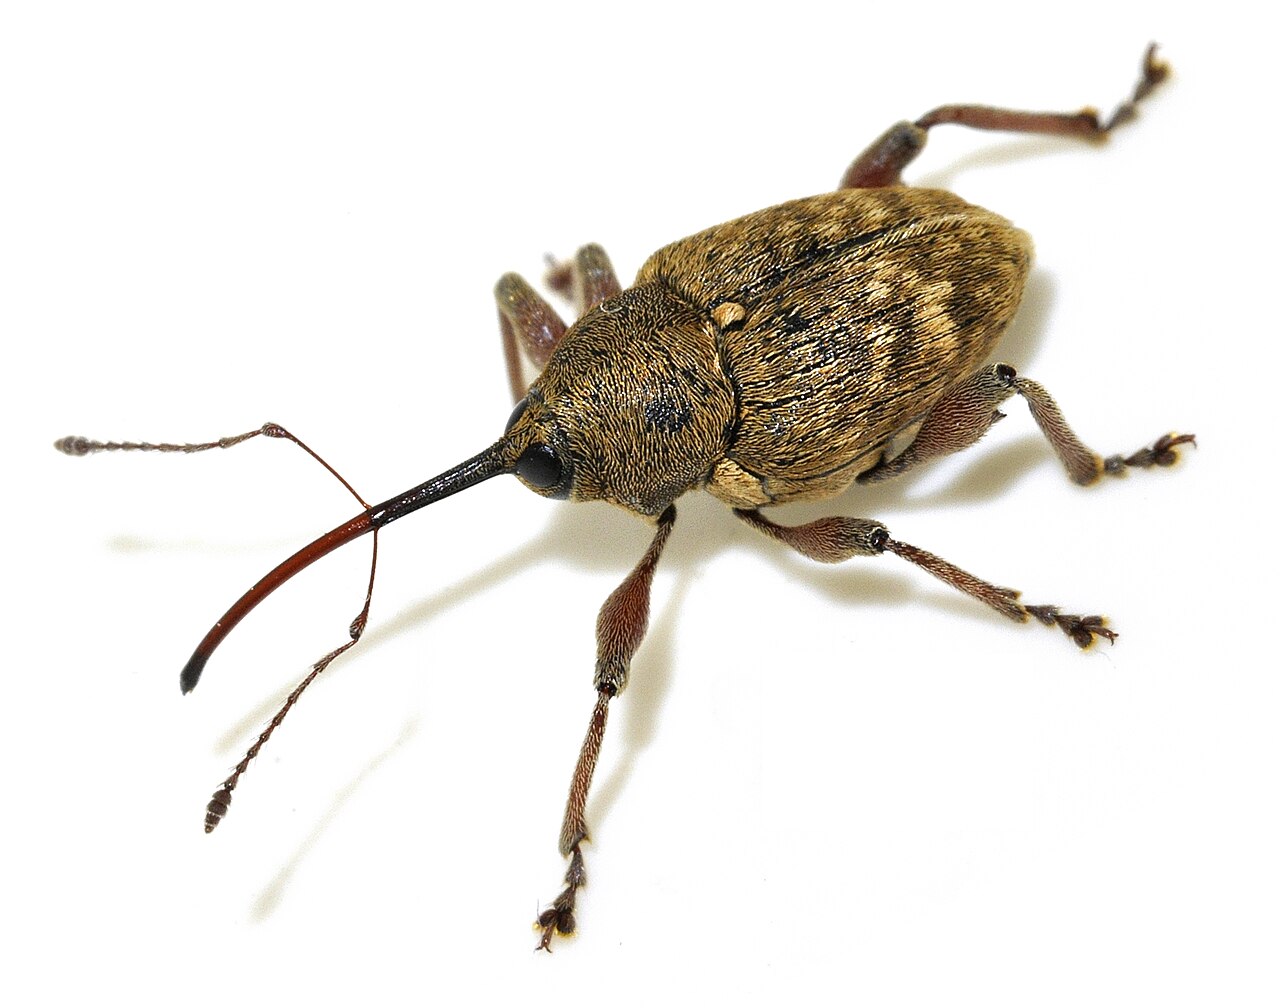
La lección es dramática: a 800 kg/ha, un kilogramo le cuesta casi 5 EUR, mientras que a 4.000 kg/ha le cuesta menos de 1 EUR. La diferencia no está en cuánto gasta, sino en cuánto cosecha. La literatura nacional indica que las plantaciones en plena producción (alrededor del séptimo año) pueden dar hasta 3,5–4 toneladas/ha, mientras que los promedios en la práctica (por ejemplo, PP Orahovica) son de 1.800–2.000 kg/ha. Por eso, todas las medidas agrotécnicas que aumentan y estabilizan el rendimiento — polinizadores, riego, fertilización según análisis de suelo, poda regular, control de plagas como el gorgojo de la avellana — son simultáneamente las mejores inversiones económicas: cada tonelada adicional reduce el coste de producción.
¿Y qué hay del precio de compra?
Los precios de compra en la literatura varían enormemente a lo largo de los años y las ubicaciones:
- Históricamente (HR, período anterior): 10–14 kn/kg de avellana sin limpiar (≈ 1,3–1,9 EUR/kg).
- Análisis nacional para 2021: 2,39 EUR/kg bruto, es decir, 1,99 EUR/kg neto después de deducir el transporte y el cumplimiento de estándares [1].
- Precios mundiales (FAOSTAT, por tonelada): en un rango de ~1.100 EUR/t (Azerbaiyán) a ~3.800–4.900 EUR/t (Italia, Irán) — es decir, aproximadamente 1,1 a 4,9 EUR/kg dependiendo del país y el año.
El mercado de avellanas es extremadamente sensible a la cosecha turca: una helada o granizo en Turquía (que posee la mayor parte de la producción mundial) puede elevar el precio mundial hasta un 60 % en un solo año. Para el productor croata, esto es una oportunidad, pero también un recordatorio de que no se puede confiar en el precio de mercado como si fuera fijo.
Cuidado con las "deducciones ocultas" del comprador
El coste de producción solo tiene sentido si lo compara con el precio de compra neto — el que realmente le llega a la cuenta. Los compradores suelen cargar al proveedor con una serie de costes que reducen el precio efectivo:
| Coste | Monto típico (de las condiciones de compra) |
|---|---|
| Análisis de entrada (control de calidad) | ≈ 11,6 EUR/muestra + IVA |
| Limpieza (impurezas > 3 %) | ≈ 0,02 EUR/kg + IVA |
| Secado (dependiendo de la humedad del fruto) | 0,01 EUR/kg (6–8 % de humedad) a 0,09 EUR/kg (> 30 %) + IVA |
| Transporte al comprador | varía (en un análisis ≈ 0,40 EUR/kg) [1] |
Conclusión práctica: cuanto más seco esté el fruto en la entrega, menor será la deducción por secado. Los productores en años secos evitan conscientemente la secadora porque el fruto ya llega con baja humedad (8–9 %), reduciendo así los costes de entrada. En las negociaciones, siempre pida que el precio se compare sobre la misma base (humedad, rendimiento, impurezas).
Recomendaciones prácticas y errores comunes
Recomendaciones:
- Calcule el coste de producción cada año, con sus propios números. El promedio de costes a lo largo de varios años proporciona un umbral más fiable que una sola temporada.
- Use un rendimiento conservador en el cálculo (promedio, no el año récord) para que una mala temporada no le sorprenda.
- Siga la cosecha como la principal palanca de costes. La mecanización de la cosecha tiene sentido cuando la superficie y el rendimiento justifican la inversión.
- Calcule las subvenciones por separado. El apoyo EKO para avellanas (por ejemplo, ≈ 750 EUR/ha para la transición, ≈ 626 EUR/ha para el mantenimiento, con una densidad mínima de 300 plantas/ha) puede ser la diferencia entre beneficio y pérdida — pero eso es ingreso, no una reducción del coste de producción. Calcule ambos escenarios: con y sin subvenciones [1].
- Para la negociación, recuerde UN número: su coste de producción (coste total por kg). En el ejemplo, es ≈ 1,93 EUR/kg. Este es su suelo: todo por debajo significa que subvenciona al comprador.
Errores comunes:
- Excluir la amortización y los intereses. Muchos calculan solo los "costes de bolsillo" (fertilizante, protección, cosecha) y creen que están en positivo, cuando en realidad no cubren la inversión en la plantación. Así, el coste de producción se subestima artificialmente.
- Comparar el precio de compra bruto con el coste. Siempre use el precio neto después de todas las deducciones (secado, limpieza, transporte, análisis).
- Rendimiento optimista. Calcular con 4 t/ha "porque es posible" da un coste de producción falsamente bajo y malas decisiones.
- Ignorar el rendimiento y la humedad al comparar ofertas de diferentes compradores.
- Mirar solo un año. Los precios y los rendimientos varían de año en año debido al clima y al mercado; planifique sobre el promedio.
Resumen: un número para la negociación
Si de esta guía solo recuerda una cosa: calcule el coste de producción = coste total por hectárea ÷ rendimiento real por hectárea y use esa cifra como su límite inferior en la negociación del precio de compra. En el ejemplo práctico, fue ≈ 1,93 EUR/kg a 2.000 kg/ha. Su cifra dependerá principalmente del rendimiento: cada tonelada adicional reduce el coste de producción y amplía su espacio de negociación. Todo por debajo del coste de producción significa que produce con pérdida, incluso cuando a primera vista parece que gana.
Fuentes
- Ekonomska analiza proizvodnje lješnjaka (2023)
- KATALOG KALKULACIJA POLJOPRIVREDNE PROIZVODNJE 2019. GODINA (2019)
- STRATEGIA NAZIONALE ORTOFRUTTA 2018-2022: IMPORTI FORFETTARI E VALORI MASSIMI PER TALUNE TIPOLOGIE DI SPESE AMMISSIBILI NEI PROGRAMMI OPERATIVI (2017)
- TARIMSAL ÜRÜNLER İÇİN MALİYET HESAPLAMA METODOLOJİSİ VE VERİ TABANI REHBERİ (1995)
- Poslovni plan za proizvodnju sadnica lijeske (2019)
- Ažuriranje kalkulacija za mjeru 11 Ekološki uzgoj (2022)
- PODIZANJE NOVIH NASADA VOĆNJAKA (TEHNOLOŠKO-EKONOMSKE SMJERNICE) (2006)