Seguro de cultivos y gestión del riesgo de rendimiento
Contenido generado por inteligencia artificial — verifique antes de aplicar
Este artículo ha sido compilado automáticamente a partir de una colección de literatura sobre avellanas mediante inteligencia artificial y puede contener errores o datos obsoletos. Sirve como punto de partida para investigaciones adicionales, no como asesoramiento técnico. Las dosis, productos y plazos son informativos y dependen de la variedad, la ubicación y la normativa vigente; consulte siempre con el servicio de asesoramiento y en las fuentes oficiales antes de aplicar cualquier medida.
El avellano es una especie frutal que entra en vegetación muy temprano y florece a mitad del invierno, por lo que está entre los más expuestos a las inclemencias meteorológicas: heladas tardías de primavera durante la fecundación, granizo y granizo seco, vientos tormentosos que arrancan los racimos de frutos no maduros antes de la cosecha, sequías y temperaturas invernales extremadamente bajas. Dado que una plantación de avellano no produce una cosecha significativa hasta después de varios años y permanece en producción durante décadas, un único evento catastrófico puede arruinar toda la temporada de ingresos, y el daño grave a la copa puede prolongar la pérdida de rendimiento durante los años siguientes. Por ello, la gestión del riesgo de rendimiento no es una obligación administrativa secundaria, sino una parte integral de un plan empresarial serio para cada productor. Este artículo explica las pólizas de seguro de plantaciones contra inclemencias meteorológicas, los mecanismos de cofinanciación de la prima y cómo integrar el seguro en un sistema más amplio de gestión integrada de riesgos productivos.
Por qué el avellano es sensible: la naturaleza del riesgo de rendimiento
Para asegurar y gestionar adecuadamente el riesgo, primero hay que comprenderlo. Las mayores pérdidas en las plantaciones de avellano son causadas precisamente por las inclemencias meteorológicas, no por enfermedades y plagas, que, con una agrotecnia adecuada, suelen estar bajo control.
Riesgos productivos clave para el avellano:
- Helada tardía de primavera: es la más peligrosa porque afecta a la plantación durante la floración y la fecundación. La consecuencia es una mala fecundación y una caída aumentada de los frutos. Las zonas de helada y las ubicaciones bajas y cerradas, donde el aire frío se estanca, están especialmente expuestas.
- Temperaturas extremadamente bajas en invierno: pueden congelar los órganos reproductivos y la propia plantación. En la literatura se citan temperaturas letales aproximadas: el tronco se congela alrededor de –35 °C, las flores femeninas alrededor de –14 °C (ya alrededor de –5 °C en plena floración), los amentos alrededor de –22 °C, y el tubo polínico después de la polinización ya a –2 a –4 °C. En el este de Croacia se registraron daños a –25 °C (febrero de 2012) y –23 °C (marzo de 2018).
- Granizo y granizo seco: causan daños directos a los frutos y heridas abiertas en las ramas, a través de las cuales penetran posteriormente patógenos fúngicos y bacterianos (cáncer — Cytospora, Botryosphaeria, Xanthomonas).
- Vientos tormentosos: especialmente peligrosos antes de la cosecha, cuando arrancan los racimos de frutos aún no maduros.
- Sequía y altas temperaturas: quemaduras en los frutos y caída del rendimiento; se mitigan con riego y redes/aspersión de enfriamiento.
- Incendios, inundaciones, terremotos: eventos menos frecuentes pero catastróficos que entran en el ámbito de las pólizas integrales.
Las estimaciones a nivel de la UE muestran la magnitud del problema: en el período 1980–2022, las pérdidas anuales promedio por peligros climáticos en la agricultura de la UE ascendieron a unos 28.300 millones de EUR, lo que representa aproximadamente el 6 % del valor total de la producción agrícola. Las sequías, heladas, granizo y precipitaciones excesivas juntas constituyen más del 80 % de estas pérdidas. Al mismo tiempo, la "brecha protectora" promedio (proporción de daños no asegurados) sigue siendo muy alta, entre el 70 y el 80 %.
Las fuentes profesionales a menudo lo confirman
En las directrices tecnológicas y económicas para el establecimiento de plantaciones se indica directamente: "De todas las inclemencias meteorológicas, la mejor forma de protección es el seguro de la plantación ante compañías de seguros". Las redes contra el granizo, el riego y la aspersión de enfriamiento reducen, pero no eliminan, el riesgo; el seguro es la última línea de defensa de los ingresos.
Pólizas de seguro de plantaciones contra inclemencias meteorológicas
El seguro de cultivos y plantaciones en Croacia lo ofrecen todas las grandes compañías de seguros (por ejemplo, Croatia osiguranje, Triglav, Sava, Adriatic) y aseguradores especializados como Vereinigte Hagel. Las pólizas se construyen generalmente de forma modular: alrededor del riesgo básico (más a menudo granizo) se añaden otros riesgos.
Tipos de cobertura
| Tipo de cobertura | Qué incluye | Aplicación típica para el avellano |
|---|---|---|
| Un solo riesgo (single-peril) | Solo un riesgo, más a menudo granizo | Protección básica, más económica |
| Combinado / en paquete | Granizo + incendio + rayo + tormenta + lluvia fuerte + helada tardía de primavera + inundación | Recomendado para plantaciones en zonas de helada y ubicaciones expuestas |
| Integral (all-risk / multi-peril) | Todo lo anterior + seguro de rendimiento (producción media) | Plantaciones grandes, profesionales y proyectos de inversión |
Para el avellano, debido a su floración temprana, la cobertura adicional por helada tardía está casi siempre justificada, aunque encarece la prima. En ubicaciones expuestas, también tiene sentido la protección contra viento y lluvia fuerte.
Qué entra en la póliza: cantidad asegurada y franquicia
- Cantidad asegurada: está vinculada al valor esperado del rendimiento (producción media, generalmente el promedio de los últimos años), por lo que para las plantaciones nuevas el seguro solo es posible una vez establecida la producción y la infraestructura necesaria.
- Franquicia (deductible): proporción del daño que queda a cargo del productor. Una franquicia más alta significa una prima más baja, pero también un menor pago en caso de daños menores.
- Plazo de aceptación en el seguro: crítico en el caso de la helada: las pólizas de helada para viñedos y frutales se contratan a principios de la temporada, antes de que comience el período de riesgo, porque una plantación en la que ya es evidente una inclemencia meteorológica no puede asegurarse.
Regla práctica sobre el plazo
La póliza contra heladas debe celebrarse antes de que comience el período de riesgo de floración. Quien espera la primera predicción de frío, ya ha llegado tarde. Planifique la temporada de seguro como cualquier otra operación agrotécnica, con plazos en el calendario.
Seguro de plántulas y medios biológicos
Además del seguro de rendimiento, durante el establecimiento de la plantación se utiliza también el seguro del activo biológico (los propios árboles/arbustos). En la práctica de inversión también se menciona la garantía de reemplazo gratuito de plántulas que no cuajan o mueren en los primeros dos años después de la plantación; esto es una forma de transferencia contractual del riesgo al proveedor/fornecedor, que complementa la póliza clásica. Muchos productores resuelven daños menores en las plántulas también con su propio material de plantación, manteniendo una reserva para el reemplazo, lo que a veces es la solución más rápida y económica.
Cofinanciación de la prima del seguro
La prima de una póliza integral no es un gasto menor, por lo que la cofinanciación es clave para que el seguro sea rentable. En Croacia, esto se realiza en el marco de la Política Agrícola Común (PAC) de la UE y las medidas de gestión de riesgos, gestionadas por la Agencia de Pagos en Agricultura, Pesca y Desarrollo Rural (APPRRR).
Parámetros principales (informativos)
| Parámetro | Valor aproximado | Nota |
|---|---|---|
| Proporción de cofinanciación de la prima | hasta 70 % | De fondos de la UE + cofinanciación nacional |
| Apoyo máximo por sujeto | hasta unos 75.000 EUR | Por un sujeto agrícola registrado |
| Umbral de cobertura (pérdida) | al menos 20 % | Pérdida por encima del umbral de la producción/recaudación anual media |
| Momento de presentación de la solicitud | después del pago de una parte de la prima (p. ej., 30 %) | La solicitud se presenta a la APPRRR |
Anteriormente, la intensidad del apoyo de la UE era hasta del 65 %, y con las modificaciones de la PAC (llamada Omnibus) se aumentó al 70 %, al tiempo que se reducía el umbral de pérdida que activa la cobertura desde valores más altos al 20 %. Estos son dos cambios que han hecho el seguro más accesible y atractivo para los pequeños y medianos productores.
Las cifras son orientativas y cambian
El porcentaje exacto de cofinanciación, el importe máximo de apoyo, los riesgos aceptables y los plazos se establecen mediante reglamento y convocatoria para cada año por separado. Antes de contratar la póliza, verifique las condiciones actuales en apprrr.hr y con el servicio de asesoramiento; los valores en la tabla sirven solo para una orientación aproximada.
Cómo se ve la cofinanciación en la práctica (procedimiento)
- El productor contrata una póliza de seguro de cultivo/plantación con el asegurador y paga la parte correspondiente de la prima (p. ej., 30 %).
- Tras el pago, presenta una solicitud de apoyo a la APPRRR, en el marco de una convocatoria abierta/m medida de gestión de riesgos.
- Tras la aprobación, una parte de la prima (hasta el 70 %) se cofinancia con fondos públicos.
- En caso de inclemencia meteorológica y daño por encima del umbral pactado, el asegurador paga la indemnización según las condiciones de la póliza y el daño estimado.
Experiencias de los países vecinos y la UE
Los mecanismos de cofinanciación existen en toda la UE y la región, con parámetros ligeramente diferentes:
- Italia utiliza llamadas "pólizas preferentes" (polizze agevolate) con un mecanismo de protección mediante el cual el coste aceptable aumenta hasta el 90 % de la prima para pólizas que cubren la mayor parte de las inclemencias meteorológicas, o el 85 % para ciertos riesgos catastróficos. También se han desarrollado fondos de mutualidad (Fondi di mutualità) con valores de producción estandarizados.
- Turquía, a través del seguro estatal de producción vegetal, aplica descuentos (p. ej., 5 % por pago único de la prima, 5 % para miembros de organizaciones agrícolas), con un límite del descuento total al 50 % de la prima. A nivel de la UE, además del seguro clásico, se están desarrollando fondos de mutualidad y esquemas basados en índices (p. ej., fondo Agri-CAT) para cubrir riesgos catastróficos que el mercado asegura con dificultad.
La estrategia agrícola de Croacia hasta 2030 anuncia explícitamente la ampliación del alcance del seguro agrícola para pequeños y medianos productores, incluyendo el uso de mercados comerciales de reaseguro para la gestión de riesgos de catástrofes.
Gestión integrada de los riesgos productivos
El seguro es indispensable, pero resulta costoso si es la única medida. El menor costo y la mayor resistencia se logran mediante un enfoque integrado: reducir el riesgo con la agrotecnia y la infraestructura, y transferir únicamente el riesgo restante a la aseguradora. Piense en tres capas.
Capa 1 — Evitación y reducción del riesgo (antes de la plantación y en la plantación)
El riesgo más barato es aquel que simplemente no se produce.
- Elección del emplazamiento — evite zonas de heladas, depresiones y estancamiento de aire frío, así como áreas con alto nivel freático y riesgo de inundación. El relieve y la ubicación son decisivos para la seguridad de la producción de avellanas; una buena elección del sitio reduce significativamente la exposición a las heladas.
- Elección de variedades — en la plantación, cultive al menos tres variedades de floración entrecruzada para garantizar una polinización más segura; donde sea posible, elija variedades de floración tardía para ubicaciones vulnerables a las heladas.
- Cortavientos — reducen los daños causados por el viento fuerte y pueden servir también como polinizadores.
- Cubierta vegetal / Encebadamiento — el encebadamiento entre hileras o los cultivos de cobertura protegen el suelo contra la erosión hídrica y eólica, reducen la compactación y mejoran la estructura del suelo y la absorción de agua.
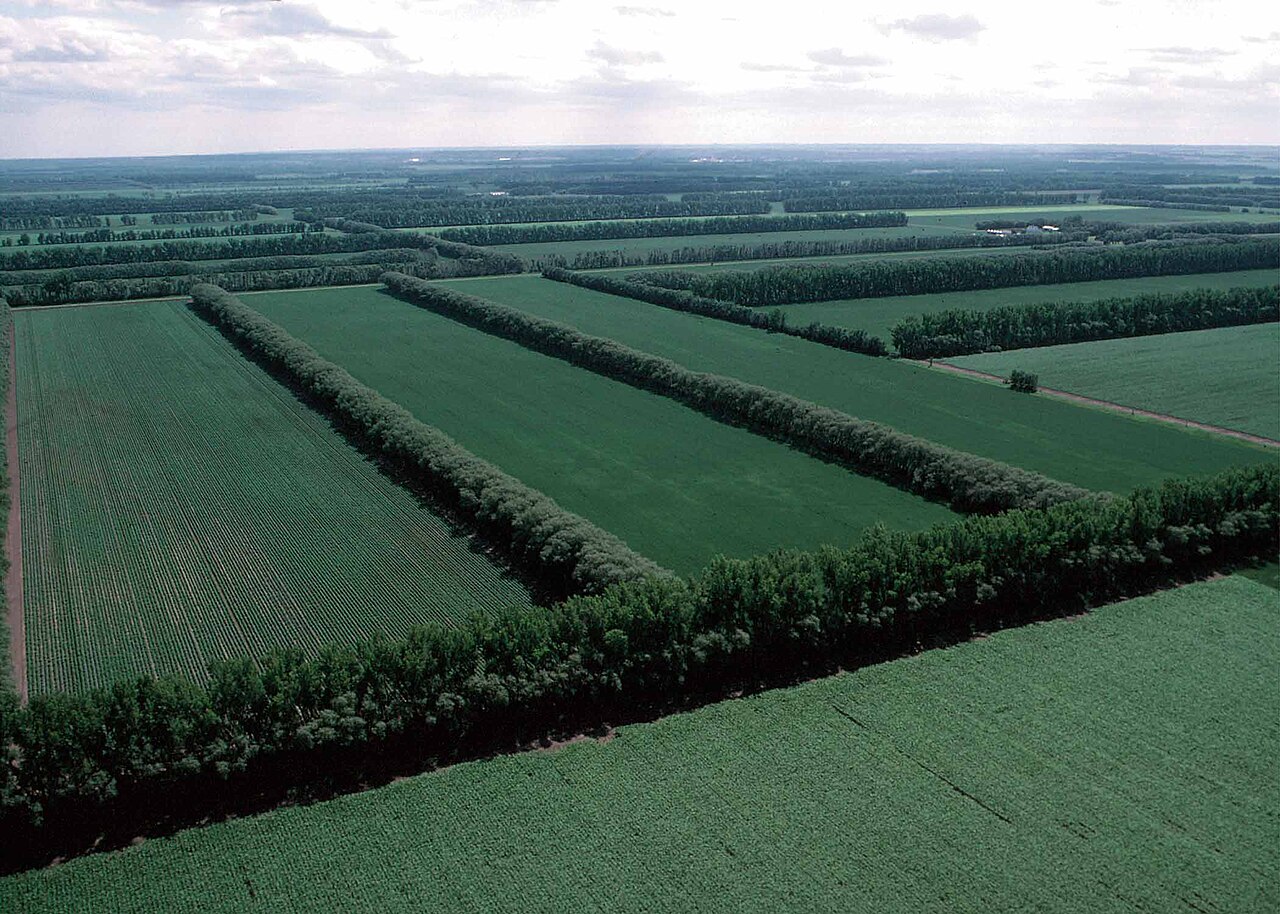
Capa 2 — Protección activa (infraestructura técnica)
Inversiones que protegen el rendimiento en el momento de la catástrofe:
| Medida | Protección contra | Nota |
|---|---|---|
| Redes antigranizo | Granizo, parcialmente quemaduras solares | Estándar en plantaciones modernas de última generación |
| Microaspersión / Enfriamiento por aspersión | Heladas tardías, altas temperaturas | El mismo equipo protege contra heladas y enfría la plantación durante el calor |
| Riego subcanopy (bajo copa) | Heladas (con pequeño aumento de temperatura), sequía | Más económico y sin riesgo de rotura de ramas por el peso del riego sobre la copa; aumento de temperatura estimado de ~1,7 °C, mayor con ventiladores |
| Ventiladores (máquinas de viento) | Heladas (mezclando el aire) | A menudo se combinan con riego |
| Riego por goteo | Sequía | Ahorra agua; orientativamente hasta ~2.500 l/árbol/año (dependiendo de la variedad, suelo y clima) |
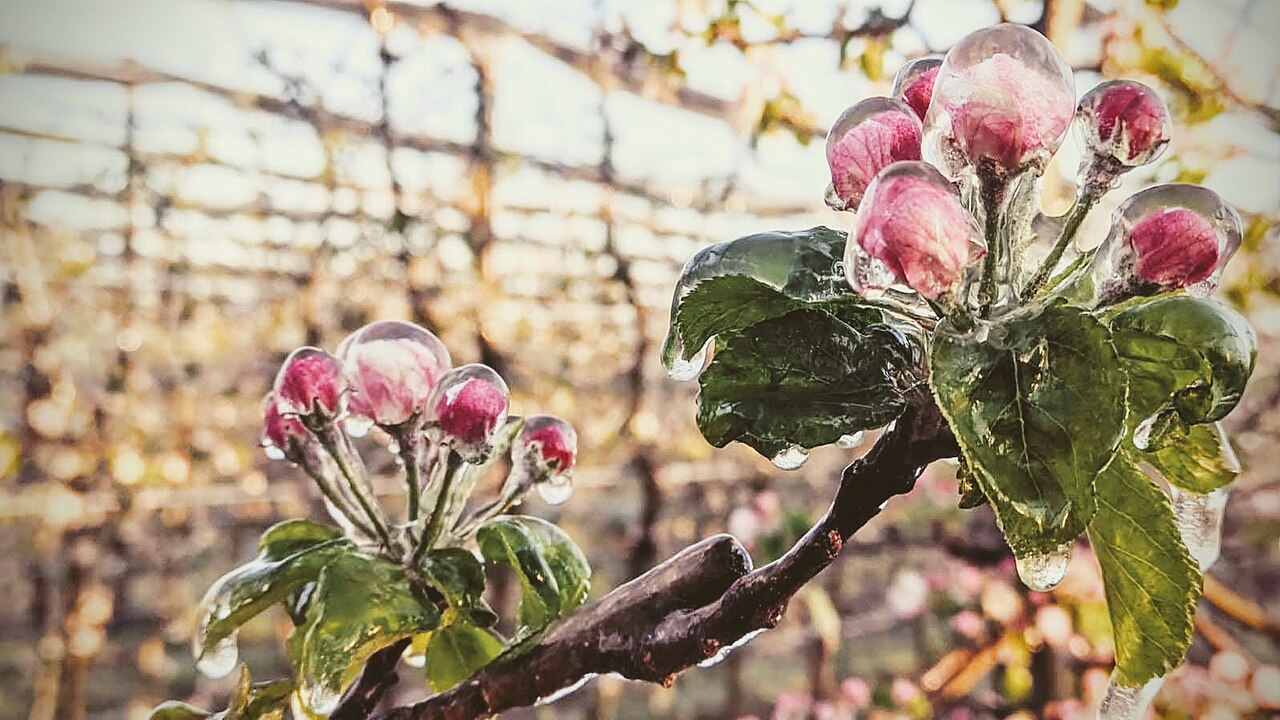
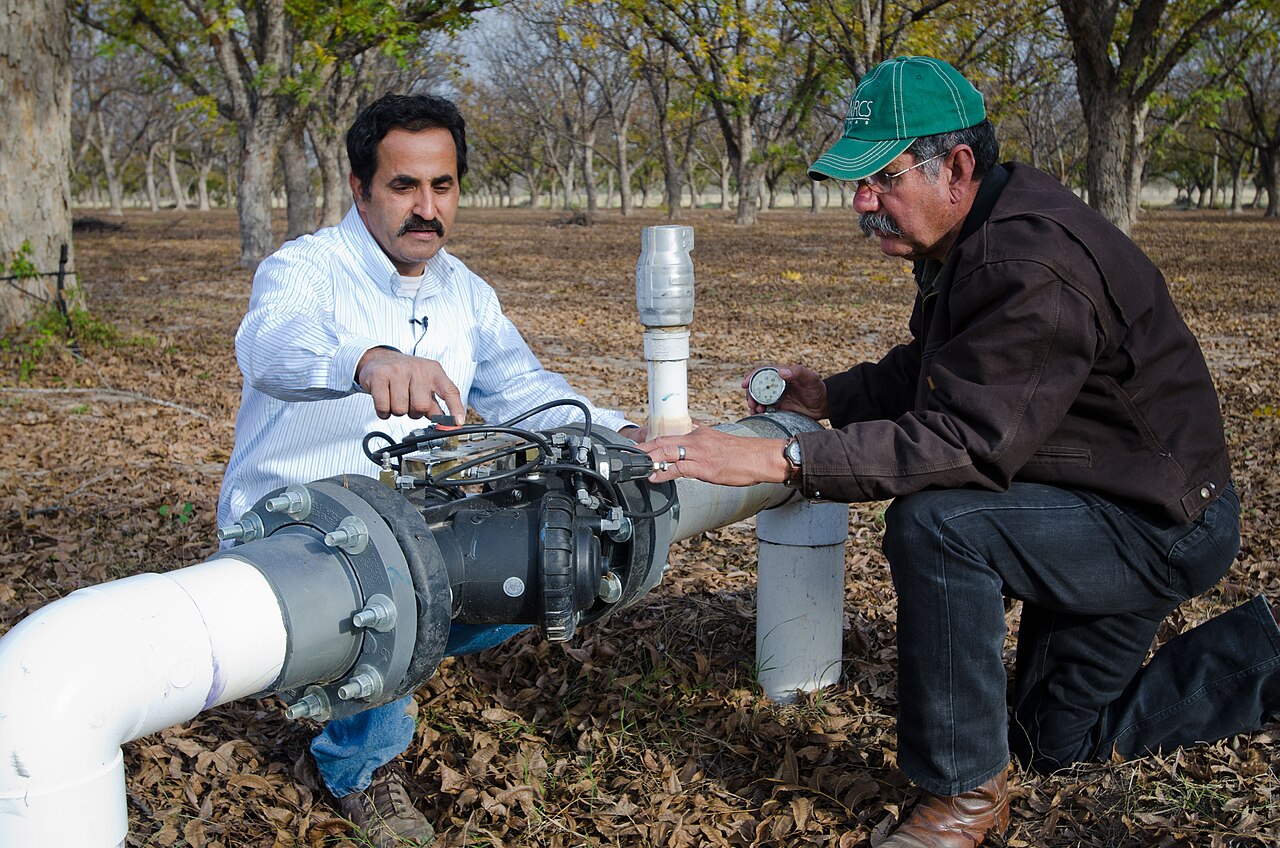
Las medidas de protección activa (riego, aspersión, redes) se tratan cada vez más como inversiones habituales en la plantación, y no como un gasto extraordinario, ya que permiten un rendimiento anual estable de calidad a pesar de las oscilaciones climáticas.
Capa 3 — Transferencia y financiación del riesgo restante
Lo que queda después de las dos primeras capas se transfiere o financia:
- Seguro (con cofinanciación de la prima) — descrito anteriormente; núcleo de la transferencia de riesgos.
- Garantías contractuales — p. ej., sustitución gratuita de las plántulas durante los primeros dos años por parte del proveedor.
- Reserva financiera propia — fondo de reserva para la franquicia y daños menores por debajo del umbral del seguro.
- Diversificación e instrumentos financieros mixtos — combinación de créditos con garantías para reducir el riesgo financiero, facilitando el acceso a la financiación para pequeños productores.
- Seguimiento y detección temprana — la supervisión sistemática (incluido el monitoreo remoto y los pronósticos meteorológicos) permite una respuesta rápida ante la aparición de plagas, enfermedades o estrés climático, reduciendo el daño final.
Recomendaciones prácticas y errores comunes
Recomendaciones:
- Planifique el seguro con antelación y contrate la póliza antes del período de riesgo, especialmente para heladas.
- Aproveche siempre la cofinanciación de la prima a través de APPRRR — sin ella, una póliza integral suele no ser rentable.
- Ajuste el importe asegurado al valor real del rendimiento; el subaseguro significa una indemnización menor que el daño real.
- Combine redes/riego + seguro — un riesgo total menor puede implicar condiciones de póliza más favorables.
- Lleve un registro ordenado de la producción media; es la base para calcular el importe asegurado y para demostrar el umbral de pérdida.
Errores comunes:
- Confiar solo en un "buen año" y comprar la póliza solo después de la primera mala temporada — es demasiado tarde.
- Plantar en una zona de heladas debido al suelo más barato, y luego pagar una prima alta por heladas durante toda la vida útil de la plantación.
- Póliza de riesgo único (solo granizo) en una ubicación donde el riesgo principal es realmente la helada tardía.
- Perder el plazo para presentar la solicitud de cofinanciación después de pagar la prima.
- Ignorar el umbral de pérdida: los daños inferiores al umbral pactado (p. ej., 20 %) no activan la ayuda, por lo que se requiere una reserva propia para ellos.
Galería
Fuentes
Este artículo es un resumen generado por IA, compilado a partir de una colección interna de literatura sobre avellanas (corpus RAG) y fuentes de acceso público. Las dosis, porcentajes y plazos son informativos y dependen de la variedad, la ubicación y la normativa vigente. Principales fuentes utilizadas:
- Establecimiento de nuevas plantaciones de huertos — directrices tecnológico-económicas (2006.) — Corpus RAG
- D. Bošnjak: Avellana — temperaturas letales y microlocalizaciones de riesgo (agro-klaster.hr) — PDF
- Estudio de impacto ambiental — plantaciones perennes de avellano y ciruelo (bbz.hr, 2020.) — PDF
- Recomendación a los propietarios de plantaciones permanentes de avellano — consecuencias del granizo y tormentas violentas (2025.) — Corpus RAG
- Estrategia agrícola hasta 2030 — instrumentos de gestión de riesgos y seguros (República de Croacia) — Corpus RAG
- Piano di gestione dei rischi in agricoltura 2023 (Italia) — mecanismos de cofinanciación de primas — Corpus RAG
- Devlet Destekli Bitkisel Ürün Sigortası, Tarife ve Talimatlar 2025 (Turquía) — descuentos en primas — Corpus RAG
- Enfermedades y plagas del avellano — economía y cobertura de daños con material de plantación propio — Corpus RAG
- Frost Protection in Orchards and Vineyards (Evans, 1999) — aspersores subcanopy y ventiladores — Corpus RAG
- ¿Compensa el cultivo de avellanas? — Gospodarski list (2019.) — Corpus RAG
- APPRRR — Medida de gestión de riesgos, cofinanciación de la prima del seguro — apprrr.hr
- Vereinigte Hagel — inicio de la temporada de seguros de cultivos y plantaciones 2025. — vereinigte-hagel.net
- Croatia osiguranje — seguros de cultivos y plantaciones — crosig.hr
- Red de la PAC de la UE — Seguros y fondos mutuos para la resiliencia y adaptación agrícola en la UE — eu-cap-network.ec.europa.eu
- Agroklub — El Estado cofinancia pólizas de seguros de ganado y cultivos — agroklub.com